Domain weinfinder.de kaufen?
Wir ziehen mit dem Projekt
weinfinder.de um.
Sind Sie am Kauf der Domain
weinfinder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain weinfinder.de kaufen?
Rotwein oder Weißwein?
Das hängt von persönlichen Vorlieben und dem Anlass ab. Rotwein ist in der Regel kräftiger und passt gut zu Fleischgerichten, während Weißwein leichter ist und gut zu Fisch oder Geflügel passt. Es ist auch möglich, beide Sorten zu kombinieren, um verschiedene Geschmacksrichtungen zu genießen. **
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
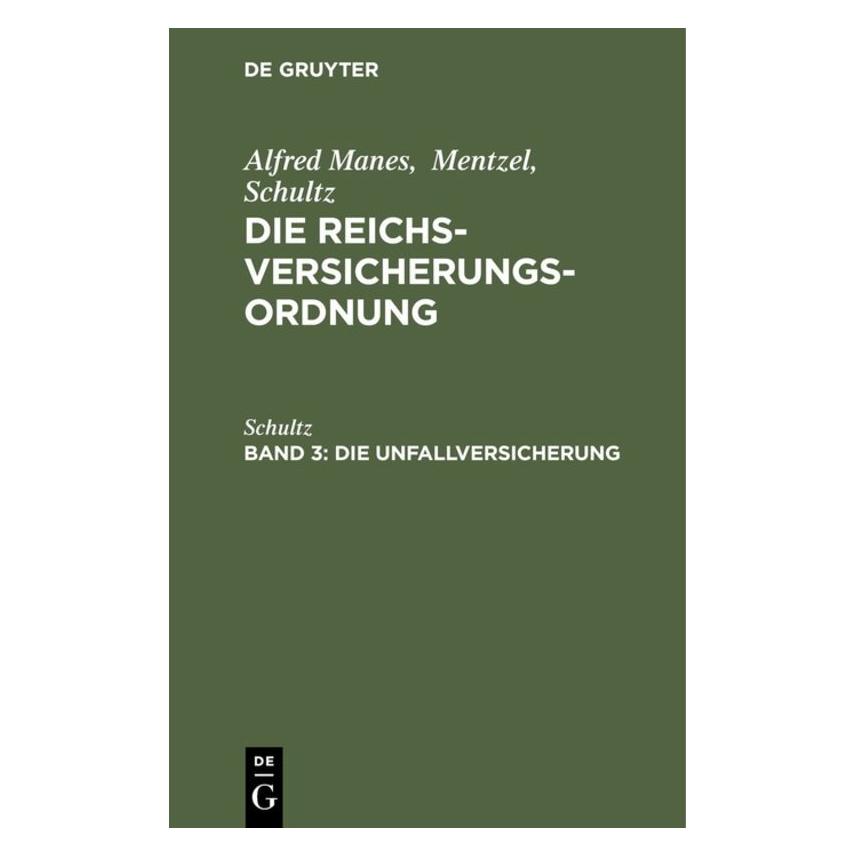
Produkte zum Begriff Unfallversicherung:
-
Riesling Sekt Brut Weingut LergenmüllerPrickelnde Eleganz aus der Pfalz Der Riesling Sekt Brut vom Weingut Lergenmüller Das Weingut Lergenmüller aus Hainfeld in der Pfalz steht seit Generationen für charakterstarke Weine und Sekte die mit handwerklicher Präzision und tiefem Verständnis für die Natur erzeugt werden. Die Winzerfamilie versteht es meisterhaft die Balance zwischen Tradition und Moderne zu wahren. Bekannt für ihre kraftvollen Rotweine und ausdrucksstarken Weißweine widmet sie der handwerklichen Sektherstellung eine ga...14,79 €*Versand: 13,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rosé Sekt Weingut Hammel & CiePrickelnde Lebensfreude aus der Pfalz Der Rosé Sekt vom Weingut Hammel & Cie Das Weingut Hammel & Cie aus Kirchheim in der Pfalz steht seit Generationen für eine Weinkompetenz die Tradition und spritzige Moderne perfekt miteinander verbindet. In der sonnenverwöhnten Pfalz wo das Klima fast mediterrane Züge annimmt und die Böden von Kalkstein und Löss geprägt sind findet das Weingut die idealen Bedingungen für ausdrucksstarke Kreationen. Mit viel Herzblut und handwerklichem Geschick entstehen...13,95 €*Versand: 13,00 €Sichere Weiterleitung zum Anbieter


-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Sekt Brut Weingut Willi BründlmayerBründlmayer Sekt Brut Meisterhafte Schaumweinkunst und TerroirPräzision aus dem Kamptal Das Weingut Willi Bründlmayer aus Langenlois gilt völlig zurecht als die unbestrittene Speerspitze der österreichischen Schaumweinkultur. Mit einer kompromisslosen Hingabe an Qualität und einem tiefen Verständnis für das einzigartige Mikroklima des Kamptals entstehen hier Sekte die im internationalen Vergleich mühelos in der allerersten Liga mitspielen. Die Region Kamptal bietet hierfür ideale Voraussetz...34,79 €*Versand: 13,00 €Sichere Weiterleitung zum Anbieter
-
Riesling Sekt Brut Weingut LergenmüllerPrickelnde Eleganz aus der Pfalz Der Riesling Sekt Brut vom Weingut Lergenmüller Das Weingut Lergenmüller aus Hainfeld in der Pfalz steht seit Generationen für charakterstarke Weine und Sekte die mit handwerklicher Präzision und tiefem Verständnis für die Natur erzeugt werden. Die Winzerfamilie versteht es meisterhaft die Balance zwischen Tradition und Moderne zu wahren. Bekannt für ihre kraftvollen Rotweine und ausdrucksstarken Weißweine widmet sie der handwerklichen Sektherstellung eine ga...14,79 €*Versand: 13,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rotwein oder Weißwein?
Das hängt von persönlichen Vorlieben und dem Anlass ab. Rotwein ist in der Regel kräftiger und passt gut zu Fleischgerichten, während Weißwein leichter ist und gut zu Fisch oder Geflügel passt. Es ist auch möglich, beide Sorten zu kombinieren, um verschiedene Geschmacksrichtungen zu genießen. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Rosé Sekt Weingut Hammel & CiePrickelnde Lebensfreude aus der Pfalz Der Rosé Sekt vom Weingut Hammel & Cie Das Weingut Hammel & Cie aus Kirchheim in der Pfalz steht seit Generationen für eine Weinkompetenz die Tradition und spritzige Moderne perfekt miteinander verbindet. In der sonnenverwöhnten Pfalz wo das Klima fast mediterrane Züge annimmt und die Böden von Kalkstein und Löss geprägt sind findet das Weingut die idealen Bedingungen für ausdrucksstarke Kreationen. Mit viel Herzblut und handwerklichem Geschick entstehen...13,95 €*Versand: 13,00 €Sichere Weiterleitung zum Anbieter
-
Hirschhof Sekt Cuvée trocken Weingut HirschhofRheinhessen Flaschengärsekt - Winzersekt Trocken. Harmonisch, frischer Sekt aus Westhofen mit feinen Fruchtnoten Über das Weingut: Die Ursprünge des Hirschhofs reichen bis ins Jahr 1466 zurück. Damals rettete ein Vorfahre seinen Landesherrn vor einem angreifenden Hirsch und erhielt zum Dank die Ländereien, das Wappen und den Namen. weiterlesen10,45 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Gelber Muskateller Sekt trocken Weingut HirschhofRheinhessen Flaschengärsekt - Winzersekt Trocken. Ungemein duftiger, muskatfruchtiger Sekt aus Westhofen Über das Weingut: Die Ursprünge des Hirschhofs reichen bis ins Jahr 1466 zurück. Damals rettete ein Vorfahre seinen Landesherrn vor einem angreifenden Hirsch und erhielt zum Dank die Ländereien, das Wappen und den Namen. weiterlesen14,45 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.